Financiamento ou consórcio: qual é o preço da sua pressa?
25 de julho de 2026
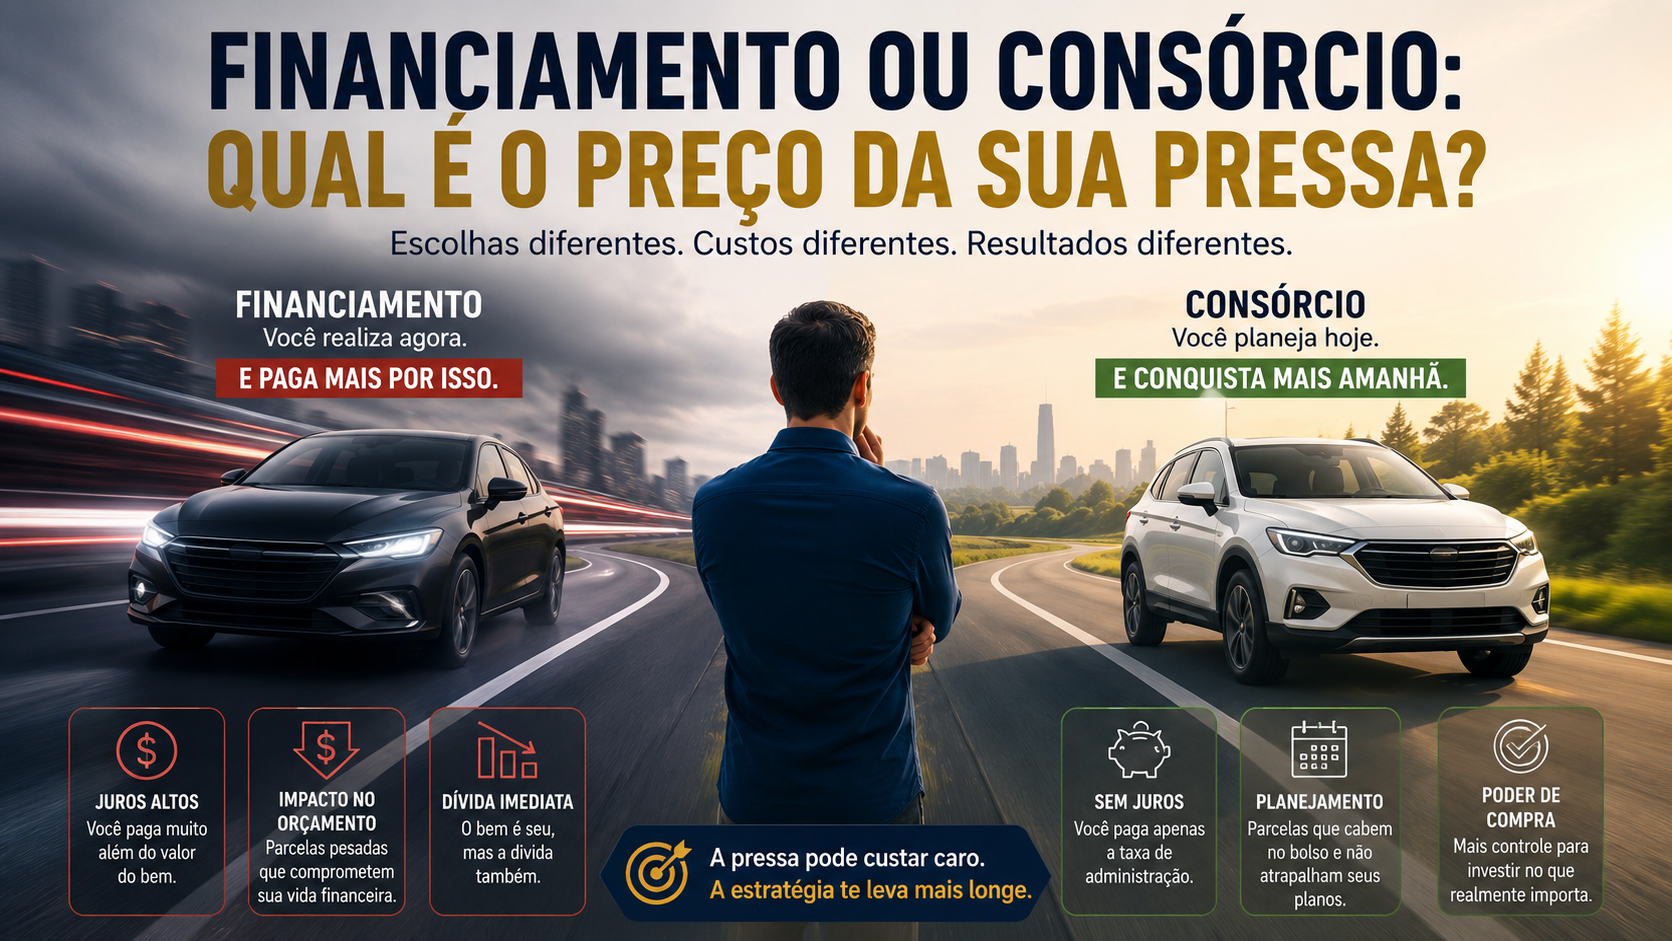
Artigo compara financiamento e consórcio, mostrando que toda escolha financeira tem um custo. O texto explora por que muitas pessoas ainda preferem o financiamento mesmo pagando juros, e provoca duas reflexões centrais: qual é o preço da sua pressa e qual é o preço do seu tempo.
Financiamento ou consórcio: qual é o preço da sua pressa?
Toda decisão financeira tem um preço. Às vezes esse preço vem em juros. Às vezes vem em tempo de espera. E a verdade é que não existe caminho gratuito. Existe apenas o caminho que você escolhe pagar.
De um lado, o financiamento: crédito imediato, mas pago com juros. Do outro, o consórcio: crédito sem juros, administrado por um grupo, com prazo variável até a contemplação. Dois caminhos, duas lógicas. E é sobre essa escolha que vamos conversar.
Financiamento: a resposta rápida (e cara) para a urgência
O financiamento existe para resolver um problema específico: a necessidade de ter o bem agora. Você assina o contrato, o banco libera o crédito, e a posse, ou pelo menos a sensação dela, chega quase que instantaneamente.
Mas essa velocidade tem um preço embutido: os juros. Ao longo do contrato, muitas vezes de 20, 30 ou mais anos, o valor total pago pode ultrapassar em muito o valor original do bem. Você não está apenas comprando um imóvel ou um carro. Está comprando tempo. E tempo, no sistema financeiro, é um dos ativos mais caros que existem.
Consórcio: a resposta estratégica (e mais barata) para quem pode planejar
O consórcio segue outra lógica. Não existe crédito imediato. Existe um grupo de pessoas que, juntas, formam uma poupança coletiva direcionada à aquisição de um bem. Sem juros, apenas com taxa de administração, o participante aguarda sua contemplação por sorteio ou lance, dentro de um prazo que pode variar conforme o grupo e a estratégia adotada.
A vantagem é clara: o custo final tende a ser muito menor. A "desvantagem" aparente é que é preciso esperar. Mas, como já vimos em outros conteúdos, essa espera pode ser reduzida com estratégia, acompanhamento de assembleias e uso inteligente de lances.
Por que, então, tanta gente ainda escolhe o financiamento?
Aqui está o ponto mais honesto deste artigo: muita gente, mesmo sabendo dos juros, prefere o financiamento. E isso não é ignorância. É, na maioria das vezes, uma resposta emocional a uma necessidade real.
Existem razões legítimas para essa escolha:
- Urgência genuína, como a necessidade de sair de um aluguel imediatamente;
- Dificuldade de esperar, mesmo sabendo que o prazo do consórcio pode ser antecipado;
- Falta de informação sobre como o consórcio funciona na prática, e sobre as estratégias que aceleram a contemplação;
- Sensação de segurança em "já estar morando", mesmo que essa sensação venha acompanhada de décadas de juros.
Nenhuma dessas razões é errada. Mas todas elas têm um denominador comum: a pressa está sendo paga com juros.
Qual é o preço da sua pressa?
Essa é a pergunta que toda pessoa disposta a financiar um imóvel ou um carro deveria se fazer antes de assinar o contrato.
Qual é o preço da sua pressa?
Porque a pressa, no financiamento, tem um valor exato: é a diferença entre o preço do bem e o total que você vai pagar por ele ao final do contrato, muitas vezes o dobro. É o preço de querer a solução hoje, mesmo que isso signifique carregar uma dívida cara por décadas.
Não se trata de dizer que financiar é sempre errado. Se trata de entender, com clareza, o que você está trocando quando escolhe esse caminho.
E qual é o preço do seu tempo?
Agora inverta a pergunta. Se a pressa tem um preço no financiamento, o tempo também tem um preço, só que no consórcio.
Qual é o preço do seu tempo?
A resposta é simples: quase nenhum. Ao aceitar esperar, de forma planejada, acompanhada e estratégica, você troca os juros por paciência. E paciência, diferente de juros, não se acumula contra você. Pelo contrário: quanto mais cedo você começa a se planejar, mais rápido o tempo de espera deixa de ser um problema e passa a ser apenas uma etapa do processo.
As duas perguntas, lado a lado
| Financiamento | Consórcio | |
|---|---|---|
| Pergunta central | Qual é o preço da sua pressa? | Qual é o preço do seu tempo? |
| O que você paga | Juros compostos, por anos | Taxa de administração, sem juros |
| O que você ganha | Posse imediata | Planejamento e economia real |
| O que pode reduzir o custo | Nada, os juros seguem a tabela do contrato | Estratégia, acompanhamento de assembleias e lances |
A verdadeira decisão não é entre casa ou espera. É entre pressa ou planejamento
No fim das contas, financiamento e consórcio não são apenas dois produtos financeiros. São duas filosofias diferentes de lidar com o tempo e com o dinheiro.
Quem escolhe o financiamento está dizendo: "prefiro pagar mais para ter agora."
Quem escolhe o consórcio, com estratégia e acompanhamento, está dizendo: "prefiro esperar um pouco para pagar menos."
Nenhuma das duas respostas é errada. Mas só uma delas pode ser otimizada, reduzindo o tempo de espera através de planejamento e estratégia, sem nunca pagar juros abusivos.
A pergunta que fica não é qual caminho é o certo. É: você já parou para calcular o preço da sua pressa, ou o preço do seu tempo?
Fale com o Leonardo e descubra qual dessas duas respostas faz mais sentido para o seu momento.
Consultoria especializada em consórcio para quem busca planejamento financeiro inteligente em Brasília e no Distrito Federal, ajudando a decidir entre financiamento e consórcio com clareza e estratégia.
Fale com especialista agora
Clique no botão abaixo e envie uma mensagem diretamente para o especialista.