Consórcio de veículos: tudo que você pode fazer com a carta de crédito
30 de julho de 2026
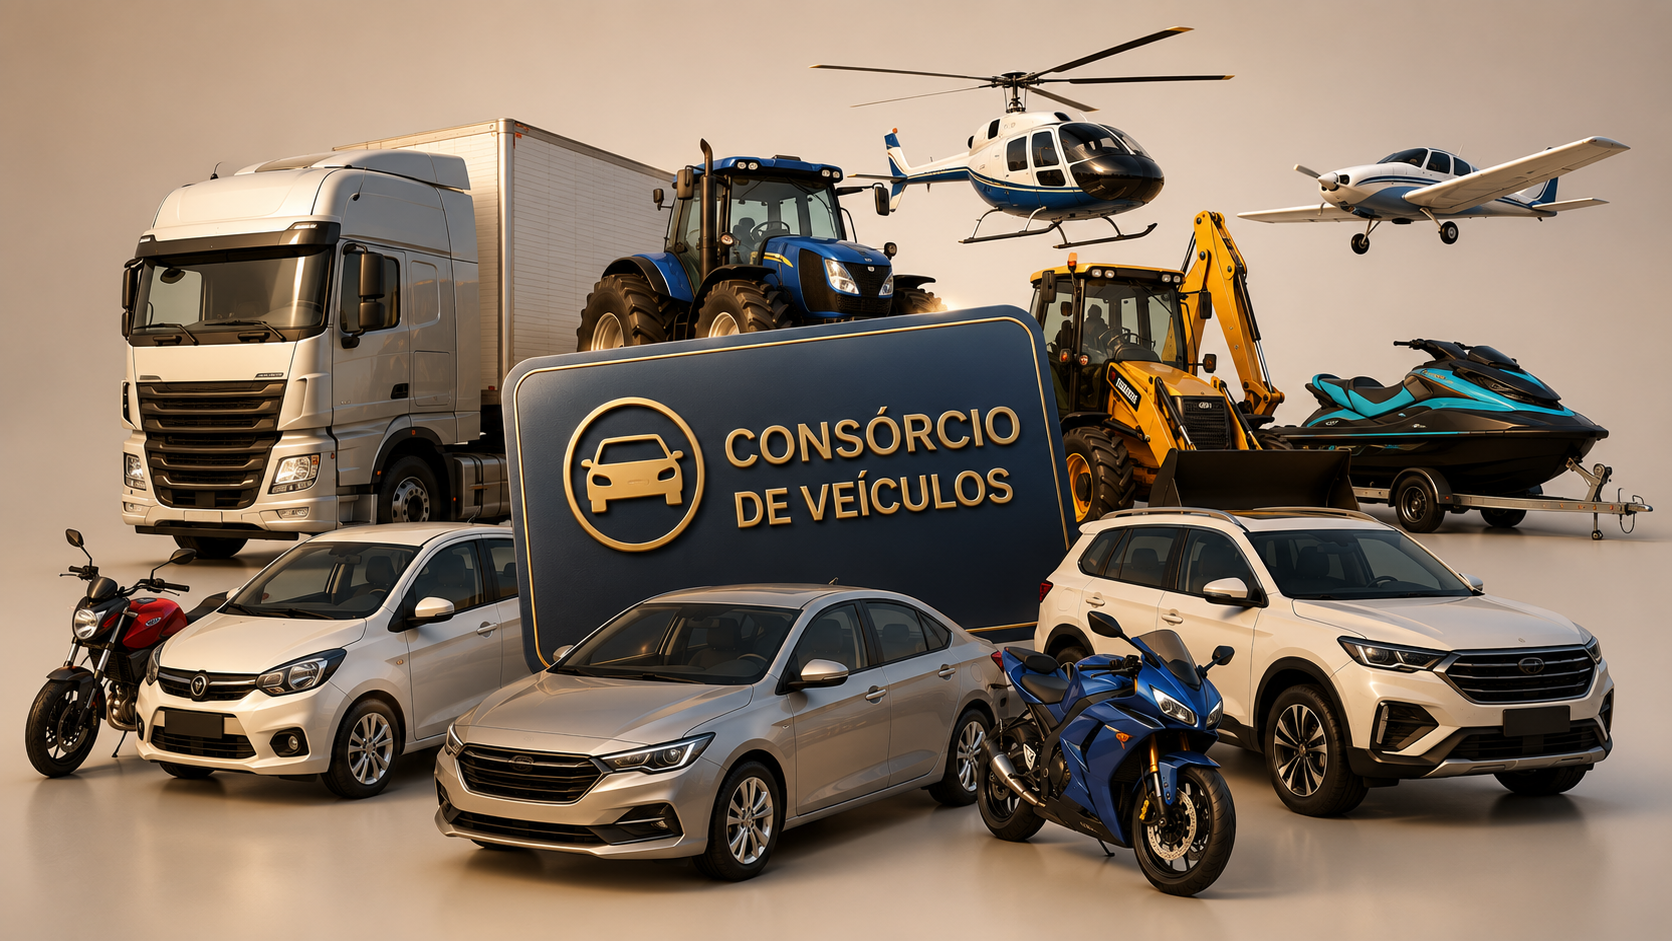
Consórcio de veículo vai muito além de carro e moto. A carta de crédito cobre qualquer bem com chassi, de caminhão a jet-ski, e pode ser usada pra quitar dívidas, gerar capital de giro ou até para operações de compra e revenda. Entenda por que ter a carta contemplada é como ter um limite de crédito pronto pra usar, e como isso te dá poder de negociação imediato na hora da compra.
Consórcio de veículos: um universo de possibilidades que pouca gente conhece
Quando se fala em consórcio de veículo, a primeira imagem que vem à cabeça costuma ser a mesma: comprar um carro popular. Mas essa é só a ponta de um universo bem mais amplo, e entender essa amplitude é o primeiro passo pra tomar decisões financeiras mais conscientes.
A carta de crédito de veículos tem uma regra simples por trás. Tudo que é automotor e possui chassi pode, em tese, ser adquirido através dela. Isso muda completamente a forma como devemos enxergar essa ferramenta.
Muito além do carro popular
Carro, moto, caminhão, trator, patinete elétrico homologado, jet-ski. Dependendo da administradora e do modelo, até helicóptero e avião entram nessa categoria. Cada instituição tem suas próprias regras de enquadramento e valores, mas o ponto central é este: o consórcio de veículos não é uma ferramenta de nicho, é uma ferramenta ampla, que atende perfis e objetivos muito diferentes entre si.
Entender essa amplitude já é um exercício de educação financeira. Quantas pessoas fecham um financiamento de caminhão achando que consórcio "só serve pra carro de passeio"? Quantas deixam de considerar um consórcio de trator por não saber que a categoria existe?
O crédito pode assumir formas diferentes
Outro ponto pouco discutido é que a carta de crédito não precisa virar necessariamente um veículo novo na garagem. Ela pode ser direcionada de formas distintas, dependendo do momento financeiro de cada pessoa.
Pode servir para quitar dívidas em aberto, reorganizando o orçamento sem recorrer a linhas de crédito com juros altos. Pode funcionar como capital de giro para quem empreende e precisa de fôlego financeiro. E pode, ainda, ser usada dentro de uma lógica de compra e revenda, adquirindo um bem abaixo do valor de mercado e negociando depois por um valor melhor.
O exemplo mais claro dessa última possibilidade é o mercado de carros antigos e clássicos. É um nicho com público fiel, que reconhece valor histórico e emocional no veículo, e que sustenta uma dinâmica de compra e revenda bastante consistente pra quem entende do assunto.
Detalhes que fazem diferença na hora de decidir
Antes de qualquer decisão, vale conhecer alguns pontos que costumam passar despercebidos.
Depois da contemplação, geralmente existe um prazo pra indicar o bem e usar o crédito, e esse prazo varia conforme a administradora. Se a escolha for um veículo usado, normalmente é exigida uma vistoria ou avaliação prévia antes da liberação do valor. Muitas administradoras também limitam a idade máxima do bem, o que é especialmente relevante pra quem pensa em usados ou veículos de colecionador.
Existe também o recurso do lance, livre ou embutido, que pode antecipar a contemplação e evitar a dependência exclusiva do sorteio. E, claro, o veículo adquirido segue as mesmas obrigações de qualquer outro bem automotor, como IPVA, seguro e documentação regularizada.
Nenhum desses pontos é um obstáculo. São apenas informações que ajudam a tomar uma decisão mais consciente, com menos surpresa pelo caminho.
O verdadeiro diferencial, ter crédito pronto pra usar
Existe um conceito que resume bem o valor de uma carta contemplada. É como ter um cartão de crédito com um limite alto, já aprovado, esperando pra ser usado.
Não existe espera por análise bancária. Não existe dependência de aprovação no momento da compra. O crédito já está ali, disponível, pronto.
Isso muda completamente a posição de quem negocia. Chegar numa concessionária, numa loja ou numa negociação particular já com o crédito em mãos é equivalente a negociar como quem paga à vista. Esse é o tipo de informação que, uma vez compreendida, muda a forma como se enxerga o consórcio como um todo.
Um leque de opções, uma decisão pessoal
Comprar o veículo desejado, reorganizar dívidas, dar fôlego pro negócio ou construir uma estratégia de compra e revenda. Nenhuma dessas opções é certa ou errada de forma isolada. O que importa é qual delas conversa com o momento e com o objetivo de cada pessoa.
Quanto mais informação, melhor a decisão. E, se quiser entender com calma qual caminho faz mais sentido pro seu caso, vale a pena conversar com um consultor profissional pra esclarecer as dúvidas com tranquilidade.
Consultoria especializada em consórcio de veículos para quem vive em Brasília, DF, Entorno e Goiás, com atendimento também 100% online para todo o Brasil. Leonardo ajuda você a entender qual uso da carta de crédito de veículo faz mais sentido pro seu momento, seja aquisição, quitação de dívidas, capital de giro ou estratégia de compra e revenda.
Fale com especialista agora
Clique no botão abaixo e envie uma mensagem diretamente para o especialista.